Monday

5 Tips Manipulasi Ar-Rahnu Cara Selamat

5 Tips Manipulasi Ar-Rahnu Cara Selamat

https://publicgold.com.my/referral/PG050546/591571
Post image for 5 Tips Manipulasi Ar-Rahnu Cara Selamat
Ramai yang tanya saya cara nak untung besar dengan ar-rahnu. Tapi secara jujur saya katakan TAK ADA MAGIC dengan ar-rahnu. Ar-rahnu hanyalah pinjaman bercagarkan emas yang ‘interestnya’ sekitar 14% – 18% setahun! Ia sangat tinggi, rendah sikit berbanding kad kredit! Keuntungan dengan ar-rahnu bergantung sejauh mana kebijaksanaan memanfaatkan pinjaman. Yang benar-benar kaya dengan pajakan emas ialah peniaga emas yang suruh pembeli pajak ramai-ramai. Dia untung atas komisyen, bukan sebab dia pajak emas. Sedangkan pemajak emas untung nasibnya “untung secupak, rugi segantang”!
Kalau ada peniaga cakap “ar-rahnu adalah perniagaan”, sebenarnya keuntungan mereka ialah dengan menjual emas tu dengan jumlah yang lebih besar (sebab orang beli dengan duit pinjaman ar-rahnu), bukan dengan pajak tu sendiri. Pengalaman saya berkawan dengan otai-otai besar pelaburan emas, majoriti mereka tak main ar-rahnu. Mereka hanya memanfaatkan ar-rahnu untuk pusing modal bisnes jer. Bukan main “beli, pajak, beli, pajak, beli lagi dan pajak lagi” sebab cara macam tu terbukti menjerat pelabur ke dalam belengu hutang!

Keuntungan Teknik Manipulasi Ar-Rahnu

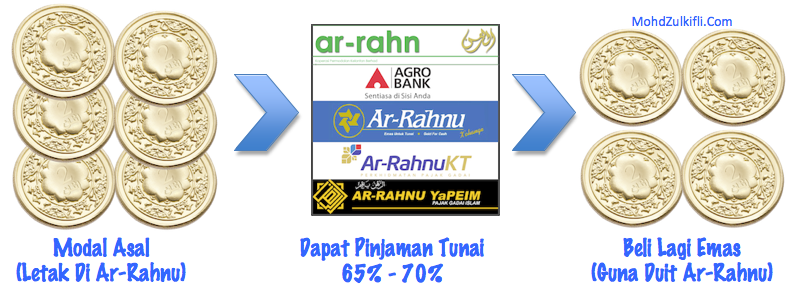
Persoalannya, macam mana yang dikatakan untung dengan Teknik Manipulasi Ar-rahnu? “Teknik Manipulasi Ar-Rahnu” ialah teknik memanfaatkan pinjaman ar-rahnu untuk beli lagi emas dengan harapan emas yang dibeli dengan pinjaman ar-rahnu dapat dijual bila harga emas naik melepasi “kos manipulasi”. Pemilik emas dapat dua (2) keuntungan iaitu:
Untung #1 – Untung kenaikan harga emas dalam simpanan ar-rahnu yang masih lagi milik kita.
Untung #2 – Untung kenaikan harga emas yang dibeli dengan duit pinjaman ar-rahnu yang ada di tangan.
Harga emas naik kita untung, harga emas jatuh pun peluang untuk buat lebih untung. Wow, untung dua dalam satu!
Pelaburan emas teknik ar-rahnu

Kos Sebenar Memanipulasi Ar-Rahnu

Tapi syaratnya… Kenaikan harga emas mestilah melepasi dua kos dan kenaikan tu mestilah DALAM TEMPOH PAJAKAN (6 – 12 bulan). Kalau harga emas tak melepasi kos dalam masa 6 bulan, risiko kerugian sangat besar. Kos yang saya maksudkan ialah:
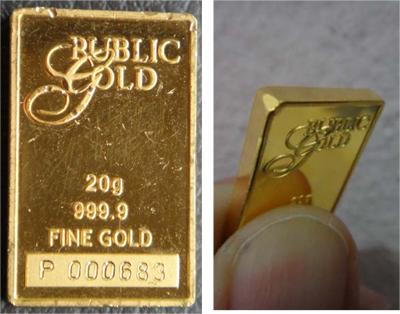
Kos #1 – Susut nilai emas yang dibeli dengan duit pinjaman ar-rahnu. Katakanlah anda beli coin 1 dinar Public Gold, maka susut nilainya 6%. Susut nilai emas Public Gold sekitar 4.5% – 8.0% setiap item.
Kos #2 – Kos “upah simpan” di ar-rahnu. Katakanlah 1.15% sebulan. Lagi lama dalam ar-rahnu, lagi meningkat kosnya. Kos sebenar pajakan ar-rahnu ialah sekitar 1.15% – 1.54% sebulan. Ia bergantung kepada kadar “upah simpan” dan “margin pinjaman” yang berbeza-beza antara setiap ar-rahnu.

Untung Secupak, Rugi Segantang?
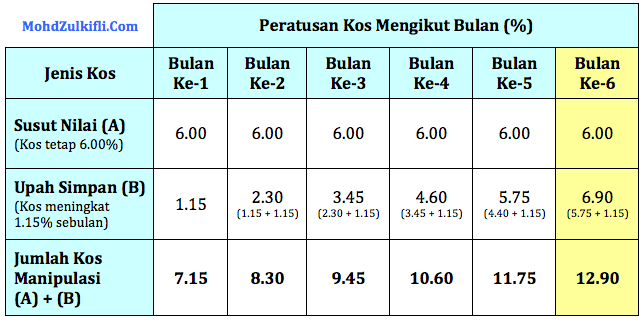
kos teknik manipulasi ar-rahnuKiraan mengikut andaian emas yang dibeli dengan duit pinjaman; item yang susut nilainya 6% dan kos “upah simpan” 1.15% sebulan atas nilai pinjaman.
Sebagai contoh, perhatikan bulan ke-6 petak kuning dalam jadual di atas. Katakanlah pada bulan ke-6, harga emas naik 15%, maka kita untung 2.10% (15.00% – 12.90%) kalau jual emas yang ada ditangan iaitu yang kita beli dengan duit pinjaman ar-rahnu. Maksudnya, kalau dapat pinjaman ar-rahnu bernilai RM10,000, kita untung RM210. Itu belum kira keuntungan emas yang kita cagarkan dalam ar-rahnu. Tapi katakanlah  harga emas cuma naik 8%, maka kita rugi 4.90% (8.00% – 12.90%) atau RM490. Kalau harga emas turun 5%, maka kita rugi 17.90% (5% + 12.90%) atau RM1,790!
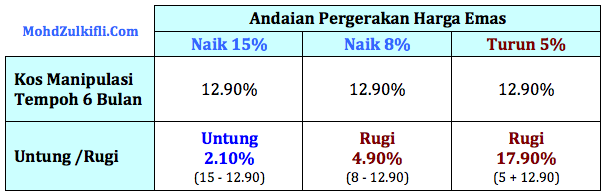
potensi keuntungan teknik manipulasi ar-rahnu
Ok sekarang, nampak tak potensi untung berbanding rugi? Sebab tu saya panggil ini teknik “untung secupak, rugi segantang”. Kalau untung, untungnya sedikit. Kalau rugi, ruginya banyak! Jadi sebelum nak buat teknik ni, fikir dulu masak-masak. Kalau rasa lena tidur malam, boleh teruskan. Kalau boleh menggangu tidur, baik simpan jer emas tu.
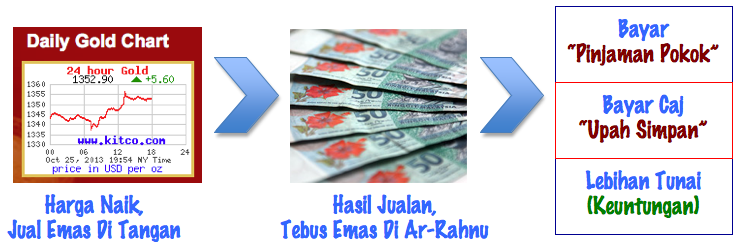
jana keuntungan dengan ar-rahnu

5 Tips Manipulasi Ar-Rahnu Cara Selamat

Kalau nak buat teknik ni, ini tips penting untuk kurangkan risiko kerugian:
Tips #1 – Pajak emas hanya bila berlaku penurunan mendadak, at least sekitar 10% – 15%. Biasanya bila harga turun mendadak, harga akan naik balik dalam tempoh tak begitu lama.
Tips #2 – Asingkan sebahagian duit pinjaman untuk kos “upah simpan” selama 6 bulan. Kalau harga emas tak naik, mungkin anda boleh guna duit tu untuk bayar “upah simpan” dan mencuba lagi nasib dengan sambung tempoh pajakan.
Tips #3 – Pajak dalam jumlah berpada-pada. Kalau anda ada 200 gram emas, pajak emas tu jangan lebih 100 gram. Katakanlah harga turun 5% yang menyebabkan anda kerugian 17.90%, anda masih ada ‘modal’ lain untuk tebus emas tu dari ar-rahnu.
Tips #4 – Beli item emas yang “susut nilai”nya paling rendah. Lagi rendah susut nilainya, untungnya lebih cepat, dan lebih banyak. Emas yang susut nilai lebih rendah biasanya berbentuk “jongkong” atau “syiling dinar”, bukan “barang kemas”.
Tips #5 – Berniaga emas! Bila anda berniaga emas, biasanya anda boleh jimat kos “susut nilai” sebab emas tu anda boleh jual kepada pembeli baru pada harga “PG Sell”. Jual emas tanpa susut nilai.

Keuntungan Emas Selepas 2012

Untuk pengetahuan anda, teknik ini memang “dijamin untung” sebelum tahun 2012 sebab harga emas naik secara konsisten. Pendek kata, kalau beli hari ni, 6 bulan akan datang confirm boleh jual sebab harga dah melepasi susut nilai. Tapi sejak 2012, kenaikan harga emas tak begitu konsisten. Dan itulah sebabnya pemajak tegar ramai yang kecundang.
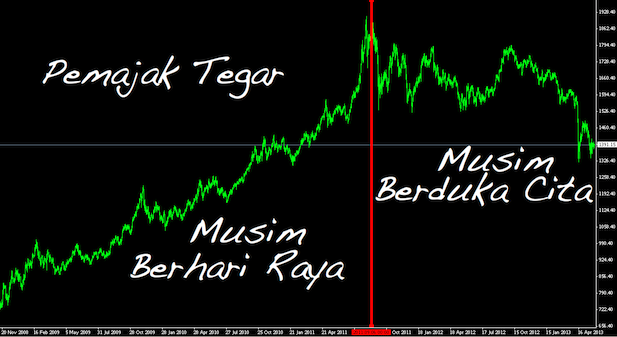
Analisis Harga Emas Public Gold
Sejak 2012, orang paling gembira ialah pengumpul-pengumpul emas macam saya, bukan spekulator. Lagi harga turun, lagi saya senyum sebab matlamat saya nak tambah kepingan emas dari semasa ke semasa sebab saya percaya, akhir sekali orang yang paling kaya ialah mereka yang memiliki banyak “real asset” seperti emas, perak, tanah dan hartanah. “Real Asset” nilainya akan sentiasa naik dalam jangka panjang. Orang yang simpan duit kertas, kekayaannya confirm susut setiap tahun dimakan inflasi. Itu belum lagi kira duit tu bocor dibelanjakan.
Wallahu a’lam.
https://publicgold.com.my/referral/PG050546/591571

Apakah ada Risiko dalam Pelaburan Emas?

Risiko Sebenar Pelaburan Emas Fizikal

Post image for Risiko Sebenar Pelaburan Emas Fizikal
Apa akan jadi pada pelabur emas Public Gold (PG) kalau syarikat lingkup? Apa akan jadi pada pelabur Dinar Kelantan kalau BN ambik alih kerajaan Negeri Kelantan? Pendek kata, apakah risiko pelabur emas fizikal kalau PENGELUAR lingkup?
Itu antara soalan yang biasa orang tanya saya sebelum beli emas.
Risiko Syarikat Pengeluar Lingkup?
Jawapan paling mudah yang saya rasa semua orang boleh jawab iaitu apakah risiko pembeli barang kemas kalau pekedai emas tutup kedai? Pastinya TAK ADA RISIKO sebab emas tu ada ditangan kita.
‘Invest’ dalam emas fizikal ni kita tak perlu risau. Macam beli barang kemas di kedai emas jer. Kita tak perlu risau samada kedai pengeluar tu lingkup ataupun maju sebab yang paling penting, kita pegang emas FIZIKAL. Emas ada ditangan kita. Nilai kekayaan kita bukan lagi terletak pada kedai tu, tapi terletak pada nilai berat dan ketulenan emas itu sendiri. Cuma kalau kedai tu masih wujud dan kukuh, kita akan dapat LEBIH MANFAAT. Mungkin boleh jual balik atau trade in emas tu dengan harga yang lebih tinggi berbanding trade-in di kedai lain.

Lebih Untung Jual Pada Pengeluar

syiling 10 dinar public goldKeduanya, emas ni senang dijual. Kalau syarikat pengeluar lingkup sekalipun, kita boleh jual kat KEDAI EMAS jer, pada bila-bila masa, di mana sahaja seluruh dunia. Cuma, tempat terbaik menjual balik emas ialah tempat di mana kita beli. Kalau beli emas Public Gold, jual balik kepada Public Gold sebab kita boleh dapat harga yang lebih baik berbanding jual kat tempat lain. Kalau jual pada Public Gold, dia akan susutnya lebih kurang 4% – 8%. Kalau jual emas Public Gold kat kedai emas, susut nilainya 25%.
Kalau beli barang kemas pun macam tu. Kalau beli emas Habib Jewel, kena jual di Habib Jewel sebab susut nilainya mungkin sekitar 15%. Kalau jual emas Habib Jewal pada Poh Kong, susut nilainya mungkin 25%. Tapi yang penting, emas tetap bernilai. Kalau simpan untuk jangka panjang, kita tak akan rugi sebab kenaikan harga lebih 15% – 20% setahun tu dah boleh lepas ‘kos’ susut nilai yang dikenakan oleh pekedai emas.

Risiko Syarikat Tak Mampu Beli Balik?

Soalan bonus,  kalau SEMUA PELANGGAN nak jual balik emas kepada Public Gold, mampu ke Public Gold atau syarikat pengeluar lain beli balik kesemua emas tu?
Secara realitinya, kalau pelanggan nak jual balik emas, dealer yang akan ‘berebut-rebut’ beli dulu! Saya yakin mesti dealer berebut-rebut beli kalau ada pelanggan nak jual balik emas sebab mereka dapat beli pada harga diskaun 4% – 8% dan jual balik pada customer mengikut market price 100%! Setakat ni, bila ada customer saya nak jual emas, memang tak sempat sampai ke Public Gold, saya akan beli dulu… (“,)
Kalau tak ada duit sekalipun, saya akan tetap beli dengan cara memajak emas sedia ada untuk dapatkan tunai untuk beli pada harga diskaun dari customer. Dalam worst case senario, saya akan memanfaatkan network antara dealer untuk beli balik emas tersebut.
So, bagi saya situasi dimana SEMUA PELANGGAN jual balik emas tu samalah dengan situasi bank di mana semua penyimpan keluarkan semua duit tunai dari bank dan tak berbaki walaupun satu sen di bank. Ianya sangat MUSTAHIL.

3 Risiko Sebenar Pelaburan Emas Fizikal

Bagi saya, hanya tiga (3) risiko sebenar pelaburan emas fizikal iaitu:
Risiko #1 – Harga emas turun dalam jangka pendek. Untuk urus risiko ni, pastikan anda beli emas dengan duit simpanan jangka panjang supaya anda tak terganggu dengan turun naik harga emas dalam jangka pendek – setahun atau dua tahun.
Risiko #2 – Emas tu hilang, samada lupa simpan kat mana, atau ianya dicuri. Untuk urus risiko tu, anda kena tahu cara simpan emas dengan selamat.
Risiko #3 – Ditipu semasa urusniaga jual beli emas. Ini risiko yang ramai orang terkena, terutamanya orang baru. Saya pun pernah terkena dulu. Untuk elakkan risiko ni, saya syorkan anda berurusan terus dengan syarikat bereputasi seperti Public Gold tanpa serahkan duit kepada dealer. Place order sendiri, bayar sendiri, dan ambil emas tu sendiri di ofis Public Gold terdekat. Anda cuma perlu deal dengan dealer untuk dapatkan consultation jer. Selain daripada tu, anda juga kena tahu 5 tips elakkan penipuan jual beli emas.  Saya dah sediakan panduannya.
Selain daripada tiga (3) risiko tu, pada saya pelaburan emas fizikal sebenarnya tak ada risiko.
Wallahu a’lam.
https://publicgold.com.my/v1/index.php


10 Kelebihan Utama Emas Public Gold

10 Kelebihan Utama Emas Public Gold

Post image for 10 Kelebihan Utama Emas Public Gold
Kalau tanya saya, mana bagus beli emas Public Gold atau emas jenama lain? Jawab saya, tentunya Public Gold Saya syorkan Public Gold bukan sebab saya jadi dealer, tapi sepanjang pemerhatian saya sejak 2010, emas Public Gold yang paling senang beli, senang jual, untung maksimum dan urusniaganya sangat telus. Public Gold platform terbaik untuk pelaburan emas fizikal di Malaysia buat masa ni.
Jangan percaya cakap saya, tapi cuba teliti 10 point yang saya senaraikan ni. Dan cuba bandingkan emas Public Gold “secara pakej” dengan emas-emas lain yang ada dalam pasaran. Bila nak beli emas, tak boleh tengok cuma satu kriteria jer, tapi kita kena nilaikan secara PAKEJ, at least 5 kriteria sebagaimana artikel saya “5 Kriteria Penting Memilih Emas Pelaburan”. Kalau emas tu susut nilainya paling rendah dalam pasaran, belum tentu ianya terbaik sebab ada emas yang susut nilai rendah, tapi bila kita nak jual balik, syarikat tak mampu bayar! Itu kes yang pernah saya jumpa.
Cuba teliti 10 kelebihan utama emas Public Gold ni, dan buat perbandingan:

#1 – Harga Lebih Murah Dari Kedai Emas

Harga emas Public Gold lebih murah berbanding harga kedai emas dan lebih murah berbanding harga kebanyakkan pengeluar emas lain. Public Gold boleh jual harga lebih murah sekitar RM15 – RM20 per gram sebab Public Gold adalah kilang emas, seolah-oleh kita beli terus dari kilang. Bila harga lebih murah, kita boleh dapat lebih banyak emas dengan bajet yang sama.
emas public gold vs poh kong
Cuba bandingkan harga emas Public Gold dengan harga emas di pasaran. Secara umumnya, saya boleh katakan emas Public Gold antara yang termurah di pasaran.

#2 – Susut Nilai Terendah Di Pasaran

Susut nilai (atau “spread”) adalah kriteria paling penting kalau nak dapat untung maksimum dalam pelaburan emas. Saya pernah buat perbandingan susut nilai emas di Malaysia dalam artikel “Perbandingan Susut Nilai Emas di Malaysia”.  Susut nilai emas Public Gold cuma 4.5% – 8% jer, bergantung kepada jenis item yang kita pilih. Saya perhati, pembeli emas Public Gold lah yang paling aktif jual beli emas di Malaysia sebab susut nilai dia kecil. Bila harga emas naik sikit jer, pembeli dah boleh jual untuk dapat untung. Tak perlu tunggu lama-lama. Bila harga emas turun sikit, dah boleh start beli balik.
jongkong-emas-public-gold-250gSusut nilai gold bar 250 gram cuma 4.5%. Harga emas naik 10%, dah untung at least 5.5%.
1 2 5 10 dinar emas public gold (04)Coin dinar susut nilai serendah 5.0%.
Kalau jadi dealer Public Gold, lagilah jimat. Dengan rebat yang Public Gold bayar, kita boleh rendahkan susut nilai sebenar sebanyak 1.3% (Normal Dealer), 1.8% (Priority Dealer) dan 2.3% (Master Dealer). Contohnya, kalau Master Dealer beli gold bar 250 gram (susut nilai 4.5%), susut nilai sebenar cuma 2.3% (4.5% – 2.3% rebat). Maksudnya, kalau harga emas naik 3% pun dah untung 0.7%! Tak perlu tunggu lama-lama untuk ambil untung.

#3 – Stok Tiada Had

Kalau harga emas menjunam berapa banyak sekalipun, kita boleh beli seberapa banyak yang kita mahu. Dulu saya fikir, kalau harga emas jatuh menjunam, Public Gold akan hold stock. Hentikan jualan buat sementara waktu. Tapi realitinya, lagi banyak harga emas turun, lagi agresif Public Gold promote suruh beli. Dan ini menguntungkan pelabur untuk buat “short-term profit”. Contohnya, siapa yang beli emas sekitar hujung Disember 2013, bulan Mac 2014 dia dah boleh jual dan nikmati keuntungan sekitar 5% – 7% bergantung kepada item yang dia pilih.
mesej public gold harga rendahSaya perhati, ada syarikat lain, bila harga menjunam, barang terus out of stock. Bila harga tinggi baru muncul stok-stok tu. Bila macam ni, pelabur emas akan rugi peluang beli emas pada harga murah.

#4 – Banyak Cawangan Seluruh Malaysia

Urusan jual beli emas Public Gold senang sebab banyak cawangan seluruh Malaysia. Setakat Mac 2014 ni, Public Gold ada 18 cawangan termasuk satu di Singapura. Setiap negeri ada office Public Gold. Jadi kita tak terlalu bergantung kepada dealer. Urusniaga pun lebih selamat dan terjamin.
cawangan public gold di Malaysia18 cawangan seluruh Malaysia.  Senang beli, senang jual.
Biasanya kalau nak beli emas mana-mana syarikat memang senang, tapi bila nak jual balik tu yang agak bermasalah kalau cawangan tak banyak. Masa nak beli, mungkin ramai dealer yang boleh bantu, tapi masa nak jual balik, tak ramai dealer yang sanggup beli balik terutamanya dealer yang modal tak besar. Kalau emas Public Gold, kita boleh jual terus di cawangan terdekat.

#5 – Jaminan Beli Balik Walaupun Rosak

Selama 3 tahun lebih dalam pelaburan emas, saya perhati, Public Gold syarikat paling tak cerewet bila kita nak jual balik emas. Public Gold jamin beli balik emas dengan harga yang tinggi (rujuk harga “PG Buy” di website) walaupun emas tu calar, kemek, bengkok, hilang resit dsb asalkan berat masih kekal. Kalau hilang sijil ketulenan, Public Gold cuma tolak RM10 jer atas setiap item. Orang yang simpan emas Public Gold lebih peace of mind.
Emas public gold kemek calarTak perlu risau emas calar atau lekuk. Janji berat masih maintain.
Sesetengah syarikat bukan sahaja emas tu calar, bahkan kalau hilang resit asal dan seal rosak pun dah jatuh nilai. Kalau hilang resit, harga dah lain. Kalau buka seal plastik, dia akan tolak at least 25%. Ia dikira sebagai “used gold”. Kalau emas tu calar, kemek atau bengkok, tak payah cerita lah…

#6 – Diterima Meluas Oleh Ar-Rahnu

Emas Public Gold paling diterima meluas oleh ar-rahnu di Malaysia. Jadi kalau nak pakai duit untuk rolling, boleh pajak jer emas Public Gold untuk dapatkan pinjaman bercagar. Kemudahan pajakan ni penting terutamanya bagi mereka yang berniaga.
Mulai pertengahan tahun 2011 dulu, banyak ar-rahnu tak terima pajakan hampir kesemua jenis dan jenama gold bar dan dinar (termasuk Public Gold) sebab isu manipulasi pemajak tegar yang menjejaskan cashflow ar-rahnu. Masa tu, ar-rahnu agak “memilih” jenis emas untuk diterima sebagai cagaran pinjaman. Tapi mulai Oktober 2013, Ar-Rahnu Bank Rakyat dan Ar-Rahnu Pos Malaysia terima semua jenis emas Public Gold dan beberapa jenama emas lain yang terpilih. Dua ar-rahnu ni ialah ar-rahnu terbesar di Malaysia. Ar-rahnu lain macam Ar-Rahn PKB, Ar-Rahnu Koperasi Tentera, dan Ar-Rahnu Ekspress, memang dah lama terima emas Public Gold.
ar-rahnu public goldAntara ar-rahnu ternama yang terima pajakan emas Public Gold.

#7 – Sistem Booking Harga 24 jam Sehari

Harga emas Public Gold disemak setiap 20 minit mengikut “real-time” harga emas dunia. Kita boleh booking harga untuk BELI atau untuk JUAL 24 jam sehari, 7 hari seminggu. Kalau harga menjunam tengah malam, kita boleh book harga rendah walaupun keesokan paginya harga dah naik balik. Kalau harga emas dunia naik mencanak, kita boleh booking harga JUAL yang tinggi walaupun harga dah turun balik waktu kita serahkan emas di pejabat Public Gold.
Jadi kalau nak beli, kita tak perlu gopoh datang ke office Public Gold. Book dulu harga, buat bayaran dalam tempoh 4 hari, dan datang ambil emas pada bila-bila masa kita free (selewatnya 2 bulan). Harga beli tetap “fixed” ikut harga kita booking tu. Nak jual balik pun sama. Book dulu harga, dan serahkan emas tu dalam tempoh 1 hari bekerja. Tak perlu gopoh untuk datang office Public Gold semata-mata nak “tangkap” harga terbaik.
harga emas kitcoHarga emas Public Gold disemak setiap 20 minit mengikut “real-time” harga emas dunia www.kitco.com

#8 – Keupayaan Beli Balik Jumlah Besar

Banyak syarikat boleh jual emas, tapi tak banyak syarikat yang mampu beli balik terutamanya dalam jumlah yang besar. Dah beberapa syarikat dah yang saya dengar, bila orang nak jual balik dalam jumlah yang besar ketika harga tinggi, syarikat tak mampu beli! Ini memang jadi masalah kepada pelabur besar yang kaut keuntungan.
Sejak Public Gold mula beroperasi tahun 2008, belum ada isu Public Gold tak mampu beli balik. Dah banyak kali harga emas mencanak naik, Public Gold dapat beli balik masa harga mahal dengan nilaian jutaan ringgit sehari. Tak ada masalah dari sudut pembayaran. Ada syarikat lain yang bila pembeli jual balik RM100,000 pun dah bermasalah untuk bayar sekaligus! Inikan pula jutaan ringgit sehari.
jualan balik emas Public Gold secara besar-besaranJualan balik emas Public Gold secara besar-besaran oleh sahabat saya tanpa sebarang masalah.

#9 – Emas Disertakan Sijil Ketulenan

Setiap gold bar dan dinar keluaran Public Gold disertakan sekali sijil ketulenan yang disahkan oleh assayer bebas. Jadi tak perlu risau tentang ketulenan emas Public Gold. Sejak 2008 lagi, tak pernah timbul apa-apa isu tentang ketulenan bahkan hari ni, ianya diterima meluas oleh ar-rahnu di Malaysia. Banyak emas yang dijual dipasaran tak ada sijil ketulenan, bahkan Dinar Kelantan dan Kijang Emas Maybank pun tak ada sijil ketulenan.
bunga mas public gold 100 gramSetiap keping emas disertakan sijil ketulean yang disahkan oleh assayer bebas.

#10 – Tiada Yuran Sebenar Menjadi Ejen

Kalau beli emas RM30,000 dalam satu resit, anda secara AUTOMATIK jadi dealer Public Gold. Tak ada yuran sebenar untuk jadi dealer sebagaimana sesetengah syarikat kenakan yuran HANGUS tertentu e.g. RM1,000 untuk layak jadi dealer. Tapi Public Gold hakikatnya percuma jer. Kalau beli emas RM30,000 hari ini, dan jual semua keesokannya, anda tetap jadi dealer Public Gold dan layak dapat REBAT untuk belian pertama dan seterusnya walaupun cuma beli sekeping coin 1 dinar.
Tak nak jadi dealer?
Kalau nak beli untuk simpanan sendiri pun, saya syorkan buat belian yang melayakkan jadi dealer (kalau ada modal) sebab boleh dapat REBAT belian 1% (belian RM30,000), 1.5% (belian RM200,000) dan 2.0% (belian RM1 juta). Dan Public Gold akan bayar rebat 0.3% bila kita jual balik emas tu. Maksudnya bila jadi dealer, kita boleh jimat susut nilai sebanyak 1.3%, 1.8% atau 2.3% bergantung tahap dealership. Kalau beli RM200,000, maksudnya jimat RM3,600! Banyak juga tu…
Wallahu a’lam

Apakah yang di Maksudkan Compound interest?


Assalamulaikum wbt..
Kepada Ahli Group Ulekmayang Gold Netword dan pembaca yang budiman..


Albert Einstein, dikenali sebagai antara manusia yg bijak di muka bumi pernah ditanya apakah penemuan manusia yg paling hebat sekali. Jawapan yg diberikan ialah "compound interest". Sehingga Einstein memanggilnya "the eight wonder of the world" dan juga "the greatest mathematical discovery of all time".


Apakah maksud compound interest?

"Compound interest" or "compound return" ialah pelaburan semula keuntungan yg diperolehi daripada pelaburan bersama jumlah asal yg telah dilaburkan. Dengan kata lain yg lebih mudah difahami, anda tidak keluarkan keuntungan daripada pelaburan anda, dan melaburkannya kembali bersama jumlah asal permulaan pelaburan anda. Ini akan membuat pelaburan anda menghasilkan pulangan pelaburan yg lebih tinggi.

Cuba lihat contoh dibawah

Jika anda labur $10,000 sekarang dengan pulangan 6%, anda akan dapat $10,600 dalam masa setahun($10,000 x 1.06). Ok Sekarang, daripada anda keluarkan $600 keuntungan tersebut, anda biarkan untuk setahun lagi. Jika anda mendapat pulangan 6% tahun seterusnya, pulangan pelaburan anda berkembang kepada $11,236.00 ($10,600 x 1.06) pada akhir tahun kedua.

Disebabkan anda melaburkan kembali $600 tersebut, bersama jumlah asal, anda mendapat $636, yg mana $36 lebih drpd tahun sebelumnya. Nampak macam sikit tapi anda perlu ingat yg anda tak perlu pun nak angkat jari untuk dapatkan $36 tu. Tak payah buat apa-apa. Lebih penting lagi, setahun selepas tu nilai pelaburan anda ialah $11,910.16 ($11,236 x 1.06). Kali ini anda untung $674.16, yg mana $74.16 lebih dari keuntungan tahun pertama. Ini akan menambah jumlah keuntungan setiap tahun dan inilah dipanggil kesan compounding --interest daripada interest. Ia nya berterusan selagi anda kekal melaburkan kembali interest atau profit anda.

The Power of Compounding

Jadi kenapa Einstein memanggilnya keajaiban dunia kelapan? Anda lihat gambar dibawah.


Dengan permulaan pelaburan $10,000 dan $250 setiap bulan, andaian 8% return, anda akan dapat mengumpul $67,933 dalam masa 10 tahun. Jika anda teruskan hingga 30 tahun, jumlah pelaburan anda ialah $ 481,947. Jumlah yg banyak bukan.!!!!
Untuk memaksimumkan kesan compounding dalam pelaburan anda, tindakan yg perlu dibuat ialah mula melabur seawal yg mungkin dan dalam jangka masa yg panjang kerana faktor masa amat penting untuk pelaburan kita berkembang. Disiplin sangat penting. Anda perlu biarkan keuntungan pelaburan dibiarkan berkembang dan membuat tambahan pelaburan secara konsisten jika anda mahu pelaburan anda berkembang dengan skala yg lebih besar dan lebih pantas. 

Ingatlah hari ini adalah hari pertama dalam hidup anda, jadi ambil masa dan rancang masa depan anda dengan mula menyimpan - - - SEKARANG...


Apakah sebenar kuasa dari CI ?

CI adalah faedah yang terakru apabila pendapatan daripada sesuatu tempoh itu ditambah kepada wang pokok; maka faedah untuk tempoh yang berikutnya dikira berdasarkan wang pokok ditambah dengan faedah terkumpul.

Ini bermakna, anda kalau melabur jangan keluarkan faedah yang didapati daripada modal anda. Biarkan sahaja pulangan itu berada di dalam akaun pelaburan anda dan biarkan ia terkompoun atau berganda-ganda. Pulangan faedah anda yang seterusnya akan dikira menggunakan wang pokok terakru ditambah dengan faedah. Secara rumusnya boleh diberi seperti berikut:-


Lupakan tentang rumus tersebut. Kita bukan nak belajar matematik untuk peperiksaan. Kalau anda nak belajar tentang rumus diatas. Buat temujanji saya akan terangkan kepada anda secara details. Sekarang ni apa yang perlu kita tahu bagaimana compounding boleh membantu anda menggandakan wang simpanan dan pelaburan kita. Disinilah konsep leveraging dimana kita menggunakan kuasa COmpound untuk menggandakan wang kita tanpa perlu bekerja keras. Itu pasal ramai orang kaya di luar sana melabur. Kerana faham tentang the power of compounding.

Ok sekarang katakan anda ada RM1000 menyimpan ditempat yang memberi pulangan faedah 4% (contoh) setahun. Jika anda tidak membuat sebarang pengeluaran dalam masa 5 tahun. Baki akaun anda ialah seperti berikut :-

Tahun Pertama 

Modal : RM1000 
Faedah : RM40
Jumlah : RM1040

Tahun ke-2

Modal : RM1040 
Faedah : RM41.60
Jumlah : RM1081.60

Tahun ke-3

Modal : RM1081.60 
Faedah : RM43.26
Jumlah : RM1124.86

Tahun ke-4

Modal : RM1124.86 
Faedah : RM44.99
Jumlah : RM1169.86

Tahun ke-5 (tahun akhir)

Modal : RM1169.86
Faedah : RM46.79
Jumlah : RM1216.65

Bayangkan selagi anda tidak mengeluarkan keuntungan anda selagi itulah Kuasa Compound bertindak. Semakin lama anda menyimpan semakin besarlah anda mendapat keuntungan., semakin besarlah duit anda. Andaikan anda menyimpan untuk 30 tahun berapa agaknya anda dapat. Katakan umur anda sekarang adalah 20 tahun. Anda menyimpan RM10K dalam masa 30 tahun. Tanpa membuat penambahan pelaburan anda dapat mengumpul sebanyak...

Jika anda perhatikan graf diatas menunjukkan baki simpanan setakat ini adalah RM 3,313.50 daripada RM1000 (initial investment). Tidakkah ini menguntungkan. Itu baru 4% kalau ada satu tempat memberi 10% ke atas. Mahukan anda mengetahuinya ? Kalau nak banyak untung tambah modal dan melabur secara tetap berkala setiap bulan saya gerenti anda akan beroleh kemenangan dan kejayaan pelaburan. InsyaAllah.

Thursday

EMAS VS ASET KERTAS

Assalamulaikum wbt..
Kepada Ahli Group Ulekmayang Gold Netword dan pembaca yang budiman..

Harga emas dah naik sekitar 8% berbanding Disember 2013. Bulan lepas harga 1 dinar serendah RM550, tapi hari ni sekitar RM595. Siapa yang beli bulan lepas, dah boleh jual dan dapat untung. Kalau beli untuk dapat untung TUNAI, jual sekarang dan dapatkan untung dulu. Selagi tak jual, memang tak akan merasa untung. Jangan tamak sebab tak siapa tahu “how high is high”. Kalau dah “high”, jual jer dulu. Jangan tunggu harga paling tinggi. Kalau ada rezeki, beli balik bila harga emas turun. Gunakan teknik sebagaimana dalam artikel saya

Walaupun harga emas naik, saya jenis beli dan simpan jer. Saya lebih suka harga emas turun sebab saya jadikan emas sebagai pelindung kekayaan. Bila harga emas turun, maksudnya kita boleh tambah simpan emas lebih banyak. Kalau orang tahu emas dan sejarah matawang, dia akan takut simpan kekayaan dalam bentuk duit kertas (dan aset kertas yang lain termasuk saham dan unit trust). Risiko duit kertas jauh lebih besar berbanding risiko menyimpan emas. Duit sebenar adalah emas, bukan duit kertas yang kita pakai hari ini. Hakikatnya, duit kertas nilainya pada emas, bukan emas nilainya pada duit kertas.

Risiko Besar Simpan Aset Kertas

Duit kertas yang kita pakai hari ini asalnya adalah VOUCHER mewakili emas. Tapi sejak Perjanjian Bretton Wood ditamatkan pada 1971 oleh Presiden US Richard Nixon, duit kertas tak ada kena mengena lagi dengan emas. Amerika dengan secara rasminya putuskan hubungan antara emas dan duit kertas US Dollar. Jadi kalau berlaku apa-apa yang menjejaskan kestabilan ekonomi negara atau dunia, penyimpan duit kertas akan lingkup dulu.
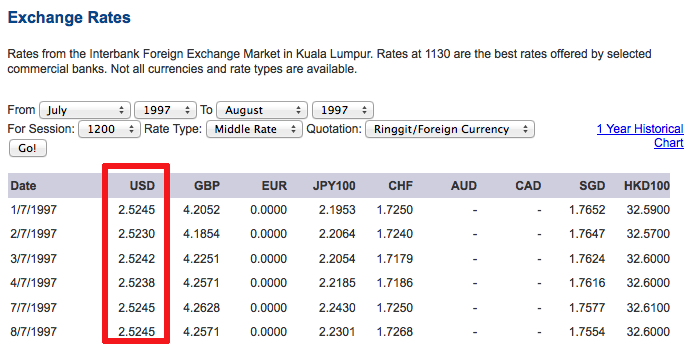
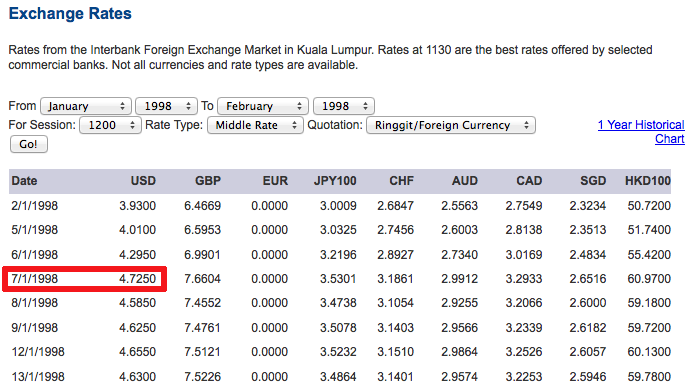
Cuba kaji balik apa berlaku masa Krisis Kewangan Asia tahun 1997. Ringgit Malaysia jatuh lebih 50% hanya dalam tempoh beberapa bulan! Daripada RM2.50 untuk USD1 kepada RM4.70! Memang betul duit yang kita simpan dalam bank nombornya kekal, tapi kuasa belinya dah hilang separuh. Orang luar boleh beli kekayaan negara kita dengan separuh harga jer masa tu.
Exchange rate RM US sebelum gawat 1997Ringgit Malaysia sekitar RM2.50 untuk USD1 sebelum krisis kewangan.
Exchange rate RM US selepas gawat 1997Ringgit Malaysia pernah tersungkur hingga RM4.70 untuk USD1 ketika gawat 1997
Tapi sesiapa simpan emas, kekayaan mereka tak terjejas pun kalau berlaku ketidakstabilan begitu. Ringgit jatuh, harga emas naik. US Dollar jatuh, harga emas lagi naik. Dan lepas tahun 1997 barulah Tun Dr Mahathir sedar sistem duit kertas sangat tidak adil dan menyarankan DINAR EMAS sebagai alat tukaran dagangan antarabangsa. Dan tahun 2000 baru Bank Negara keluarkan syiling emas pertama negara yang dinamakan “Kijang Emas“.

Emas Sebagai “Wealth Protection”

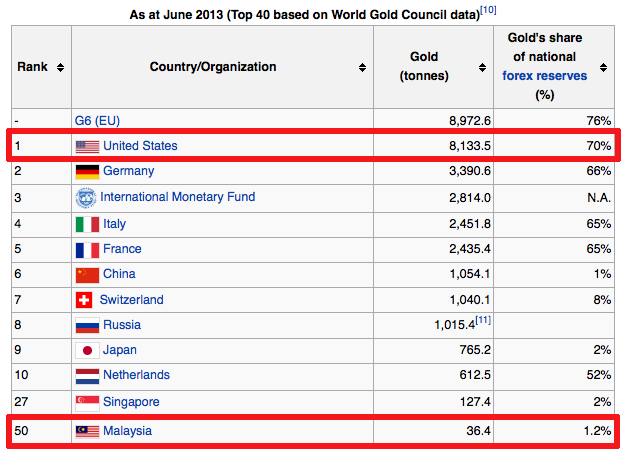
Jadi bagi saya, beli emas sekadar “buy low sell high” tu bersifat sementara jer. Kuasa sebenar emas jauh lebih besar dari itu. Negara-negara kuasa besar dunia jadikan emas sebagai rizab terbesar negara dan tak pernah risau harga emas jatuh, sedangkan negara-negara kecil macam Malaysia simpan kertas hijau (US Dollar) sebagai rizab terbesar negara. Bila berlaku ketidakstabilan ekonomi negara atau dunia, negara kecil akan lingkup dulu sedangkan negara besar yang ada rizab emas senang bangkit semula. Itulah yang dimaksudnya emas sebagai “WEALTH PROTECTION”.
rizab simpanan emas negara duniaUS adalah penyimpan emas terbesar dunia. 70% daripada rizab negara US disimpan dalam bentuk emas. Ini berdasarkan senarai World Gold Reserve.
Sedikit sejarah tentang duit kertas. Tahun 1944 lepas perang dunia ke-2, negara-negara dunia buat perjanjian untuk mewujudkan sistem kewangan antarabangsa baru yang dinamakan Perjanjian Bretton Woods. Dalam perjanjian tu, US Dollar dijadikan mawatang antarabangsa dan ditetapkan nilainya USD35 bersamaan 1 oz emas. 1 oz bersamaan 31.1 gram. Maksudnya, USD35 adalah VOUCHER untuk ditukar dengan 1 oz emas dalam simpanan US. Tapi bila ekonomi US tertekan lepas lalui peperangan yang panjang dengan Vietnam (1956 – 1975), US putuskan hubungan US Dollar dengan emas bagi membolehkan US mencetak duit kertas ‘sesuka hati’ sebagaimana biasa dilakukan oleh kerajaan-kerajaan terdahulu. Kalau dulu, duit kertas tak boleh dicetak melebihi rizab emas yang mereka ada.
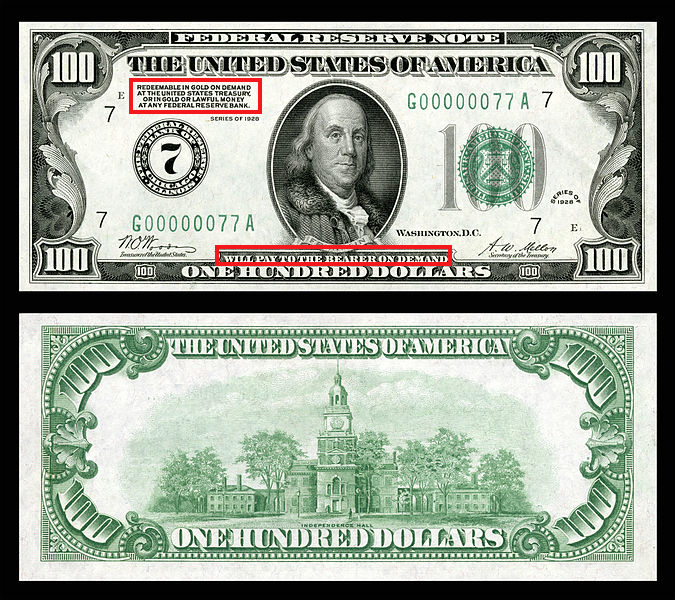
Duit kertas US Dollar emasSemasa US Dollar disandarkan kepada emas, duit kertas US tertulis “redemable in gold on demand at the United States Treasury, or in gold or lawful money at any Federal Reserve Bank”. Maksudnya, duit ini adalah voucher emas. Duit sebenar hakikatnya adalah emas.

Duit Kertas Adalah Voucher Emas

Bila emas dan US Dollar dah tak ada kena mengena, itu peluang US manipulate duit kertas mereka. Kalau sesebuah negara cetak duit sesuka hati, maka akan berlaku hiper inflasi, tapi US Dollar tak berlaku begitu sebab ia digunakan untuk dagangan antarabangsa. Jadi seolah-olah US boleh beli kekayaan kita dengan hulurkan kertas hijau US Dollar sahaja yang dia sendiri cetak tanpa disandarkan kepada aset fizikal yang sebenar.
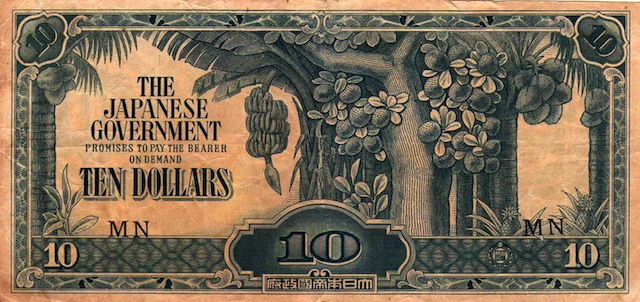
duit matawang pisangDuit kertas yang dicetak tanpa disandarkan dengan aset fizikal pasti berakhir nasibnya seperti Matawang Pisang yang tidak lagi bernilai. Duit ini pernah digunakan pada zaman penjajahan Jepun di Tanah Melayu. Atuk kita pasti pernah alami zaman di mana duit kertas tak lagi bernilai.
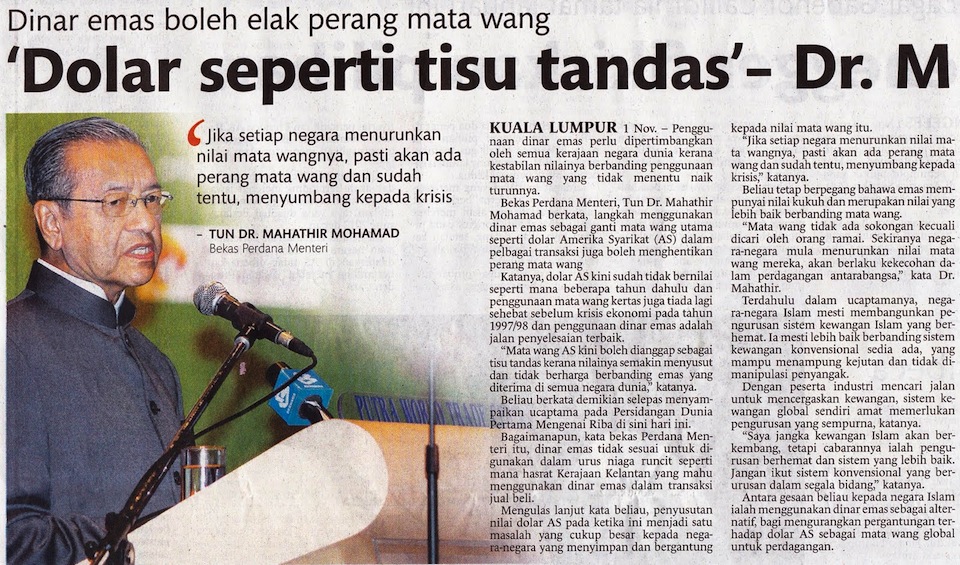
Matawang negara-negara lain termasuk Malaysia hakikatnya adalah terbitan US Dollar sebab negara-negara dunia simpan US Dollar sebagai rizab terbesar negara. Kalau sebelum 1971, memang logik la mereka simpan US Dollar sebab US Dollar masa tu adalah VOUCHER mewakili emas. Menyimpan US Dollar seolah-olah kita simpan emas. Tapi sekarang, US Dollar hanya kertas hijau yang tak ada kena mengena lagi dengan emas. Bahkan nilai US Dollar dan duit kertas yang lain boleh hilang nilainya serendah nilai tisu tandas kata Tun Dr. Mahathir.
utusan 2 november 2010 dollar tisu tandas dinar emas tun mahathirDinar emas penyelesaian terbaik bila krisis kewangan kata Tun Dr. Mahathir
Dan itulah sebab utama kenapa saya tukarkan duit simpanan jangka panjang dari Tabung Haji kepada emas sebagaimana artikel saya “Selamatkan Simpanan Kepada Emas!”. Saya nak selamatkan kekayaan dari bencana kewangan yang pasti datang tanpa amaran!
Wallahu a’lam.

Wednesday

Siapa yang dapat Manfaat dari kenaikan harga Emas nie??

Assalamulaikum wbt..
Kepada Ahli Group Ulekmayang Gold Netword dan pembaca yang budiman..

Syukur Alhadilillah bermulanya tahun 2015 kita nampak trend graf index 24jam spot gold semakin meningkat..
Harapannya agar ianya berterusan agar dapat dimanfaatkan oleh kita bersama..

Persoalannya disini siapa yang dapat manfaat atau faedah dengan kenaikan harga emas ini???


Masa harga gold bar 20 gram sekitar RM2,900 (RM148/gram) takut nak beli, tapi bila harga dah melepasi RM3,700 (RM185/gram), baru kelam kabut nak beli. Itulah yang saya perhati kebanyakkan sikap yang orang baru berjinak-jinak dengan emas. Nak tengok bukti harga emas naik dulu, baru nak beli. Padahal, gold historical price kita boleh cek bila-bila masa di www.kitco.com. Bahkan sejarah harga emas sejak 30 tahun lepas pun boleh tengok. Itulah buktinya.
Ramai juga bila saya cerita pasal emas, mereka ingat saya nak berniaga, nak ambik untung atas kawan. Padahal, itu semua untuk kebaikan dia. Tak nak beli dengan saya pun tak apa, beli lah dengan dealer lain. Tapi ambil la masa sikit untuk faham pentingnya simpan emas. Kalau tak penting, Kerajaan Kelantan tak akan keluarkan dinar emas pertama di Malaysia walaupun dapat banyak tentangan daripada kerajaan BN sejak tahun 2006 lagi.

Akibat Tunggu Harga Paling Rendah

Keduanya, yang paling ramai ialah yang nak tunggu harga emas jatuh baru nak beli! Ramai yang pesan pada saya “nanti harga emas turun bagi tahu yer..”. Tapi bila harga emas turun, ramai yang teragak-agak untuk beli sebab takut turun lagi. Akhir sekali, masa emas memuncak macam hari ni (i.e. 9 Ogos 2011, harga emas melepasi USD1,750 seauns), baru ramai kelam-kabut nak beli emas, sebab takut emas naik lagi.
Lepas dah 11 bulan jadi dealer emas ni, kalau orang tanya saya bila masa terbaik beli emas? Jawab saya, bila ada duit yang tak pakai dalam masa setahun ke atas. Daripada duit tu terbiar dimakan inflasi 10% setahun, lebih baik simpan emas yang purata kenaikannya 15% – 20% setahun.
Jangan tunggu harga paling rendah sebab penganalisis teknikal harga emas yang paling pakar pun tak dapat buat ramalan tepat turun naiknya harga emas. Saya pernah ada pengalaman dah. Masa harga emas turun pada Januari 2011 (Hari Raya Cina), saya jual semua emas saya sebab menurut pakar analisis harga emas, emas akan turun banyak lagi. Masa tu, harga gold bar 20 gram sekitar RM2,980. So, saya jual kesemuanya sekitar RM2,980 – RM3,000. Habis…
pelaburan emas public goldHarga emas berkadar songsang dengan dollar US.

Faktor ‘Fundamental’ Luar Jangka

Lepas raya Cina, berlaku pergolakan di Mesir dan Timur Tengah! Harga emas tak jadi turun. Ia terus, naik, naik, dan naik! Saya pun panik, dan dapat beli balik pada harga RM3,100. Saya rugi 4% (RM800 kesemuanya)! Saya terkena. Kononnya nak manipulate naik turun harga emas, tapi rugi… Nasib baik saya adalah dealer emas, kerugian tu dapat cover balik dengan komisyen jualan emas.
Satu pelajaran yang saya dapat. Jangan bermain dengan turun naik harga emas sebab ramalan pergerakan harga akan tersasar bila berlaku perubahan ekonomi dan politik luar jangka seperti pergolakan Mesir dan timur tengah (Februari 2011), bencana alam seperti tsunami dan letupan stesen janakuasa nuklear di Fukushima (Jepun, Mac 2011) dsb. Bila semua tu berlaku, orang akan selamatkan kekayaan mereka dengan membeli emas dan harga emas akan melambung. Saya cuma perlu yakin, harga emas akan naik dalam jangka panjang. Paling kurang pun, 10 tahun lagi. Ini berdasarkan sejarah harga emas 1960 – 1980.
Dan faktor yang sangat pasti, matawang dollar US semakin lemah disebabkan krisis hutang Amerika Syarikat dan negara-negara Eropah. Bila negara-negara tu ‘bangkrap’, orang tak nak pakai dah duit kertas dollar US! Seluruh dunia akan selamatkan kekayaan mereka kepada duit yang paling stabil dalam sejarah manusia iaitu emas!
utusan 2 november 2010 dollar tisu tandas dinar emas tun mahathirMenurut pakar, mawatang US Dollar pasti runtuh.
Menurut Sheikh Imran Hosein dan Mike Maloney (pakar sejarah matawang), petanda-petanda ekonomi hari ni menunjukkan mawatang dollar US hampir runtuh dan pasti runtuh. Cuma masa sahaja yang menentukannya.

Masa Terbaik Membeli Emas

Jadi, lepas setahun perhati naik turun harga emas, saya tak berani buat andaian bila harga naik, bila harga turun. Nasihat saya, kalau ada duit yang tak pakai dalam masa setahun, belilah emas. Daripada simpan duit, lebih baik simpan emas. Jadikan emas sebagai sandaran kepada duit sebagaimana yang dibuat oleh negara-negara di dunia sebelum tahun 1971 dulu. Setiap duit kertas yang nak dicetak, mereka akan sandarkan kepada emas sebab emas adalah penyimpan kekayaan paling ampuh dari sebarang bencana ekonomi.
Wallahu a’lam.

Apa itu Overdraft (OD)

Assalamulaikum wbt..
Kepada Semua ahli Group Ulekmayang Gold Network & pembaca yang dihormati sekalian..
Sedikit infomasi tentang apakah itu Overdraff Bank (OD)

Secara amnya OD atau kemudahan Overdraft (Overdraft facility) adalah sejenis pinjaman atau pun loan, tetapi ianya berbeza dengan jenis-jenis pinjaman yang lain seperti housing loan, pinjaman kereta/kenderaan dan sebagainya. Ini kerana OD sebenarnya adalah satu kemudahan pinjaman yang di 'standby' kan oleh bank dan tidak semestinya digunakan oleh pelanggan.
Ciri-ciri OD :-
1. Mesti digunakan bersama current account atau Akaun Semasa (menggunakan kemudahan cek).
2. Selalunya memerlukan cagaran samaada dalam bentuk hartanah atau dalam simpanan tetap. Kalau nak cepat dapat boleh guna simpanan tetap atau Fixed Deposit(FD) atau Amanah Saham Bumiputera (ASB).
3. Jumlah OD yang diberi bergantung kepada nilai cagaran dan juga kekuatan kewangan pelanggan. Rekod dengan bank juga amat penting. Oleh itu, jika anda masih baru dengan bank dan kedudukan kewangan (Dari segi gaji, tanggungan atau keuntungan syarikat) masih lemah dan anda letak Fixed Deposit sebanyak RM10,000 maka anda mungkin dapat sama nilai i.e OD juga RM10,000. Ini dipanggil One To One Basis.
Kalau anda sudah lama dengan bank tersebut, manakala kedudukan kewangan baik, rekod pembayaran pinjaman sebelum itu baik maka anda akan dapat lebih dari apa yang anda cagarkan. Sebagai contoh, anda mencagarkan Fixed Deposit berjumlah RM10,000, kemungkinan besar akan dapat RM20,000 OD.
4. OD ni boleh dipohon oleh pelanggan individu ataupun syarikat.
5. Persamaan OD dengan jenis loan yang lain ialah kemudahan ini dikenakan Faedah. Faedah biasanya diletak berdasarkan BLR atau Base Lending Rate. BLR ini merupakan kos untuk bank memberi pinjaman kepada pelanggan mereka.
Oleh itu faedah keatas OD anda mungkin akan dinyatakan dalam bentuk :-
> Kadar faedah OD = BLR – 1.5%
> kalau BLR semasa ialah 5.55% maka
> Kadar faedah OD anda = 5.55% - 1.5% = 4.05%

Anda juga perlu ingat yang BLR boleh berubah dan jika BLR naik ke 7% maka
kadar faedah OD anda juga naik menjadi 5.5% (7% - 1.5%)
Sila semak juga kadar faedah OD itu dikira bagaimana, sama ada:-
1. Flat rate (Macam pinjaman kereta)
2. Monthly rate
3. Daily rate

Jenis-jenis rate diatas akan mengenakan faedah yang berbeza. Jadi, walaupun ketiga-tiga jenis kadar diatas adalah 7% setahun tapi pengiraannya berbeza. Kadar Flat rate adalah yang paling mahal.
6. OD juga boleh digabungkan dengan Pinjaman Perumahan (Housing Loan) - Sebagai contoh jika anda ambil pinjaman perumahan sebanyak RM100,000 dan anda sudah membayar sebanyak RM40,000 dan baki pinjaman sebanyak RM60,000 maka pihak bank akan memberi kemudahan OD sebanyak RM40,000. Itu juga, tertakluk kepada nilai pasaran rumah anda itu. Keadaan ini juga, bergantung kepada pihak bank kerana bukan semua bank menawarkan pinjaman sebegini.
7. Nilai pasaran cagaran anda boleh memberi kesan kepada OD anda - Jika anda gunakan asset tanah anda untuk mendapat OD sebanyak RM100,000 tetapi di masa hadapan nilai tanah anda jatuh dibawah RM100,000 maka jika anda sudah gunakan sepenuhnya nilai OD anda, maka anda perlu selesaikan perbezaannya.
Sebagai Contoh:
=> Amount OD diluluskan - RM100,000
=> Nilai pasaran cagaran - RM90,000
=> Jumlah OD yang anda sudah dan sedang anda gunakan sebanyak RM100,000
=> Jumlah hutang yang perlu anda bayar serta-merta kepada bank ialah Jumlah OD sudah digunakan ditolak jumlah cagaran iaitu RM100,000 - RM90,000.

Jika anda tidak menggunakan OD tersebut sehingga nilai maksima, kemungkinan bank akan turunkan jumlah OD yang boleh anda gunakan itu.

8. Permohonan untuk OD agak sama dengan pinjaman-pinjaman yang lain terutamanya jika anda menggunakan cagaran dalam bentuk hartanah seperti rumah dan tanah. Jika anda gunakan FD anda atau sijil ASB dan hanya mohon OD sehingga 100% nilai FD atau 95% nilai ASB anda. Tempoh permohonan adalah lebih cepat dan mungkin boleh terus diluluskan oleh Pengurus Bank cawangan anda memohon itu. Ini kerana OD anda itu mempunyai risiko yang terlalu rendah kepada bank. Bagi kemudahan OD yang digabungkan bersama pinjaman perumahan, anda mungkin tidak memerlukan permohonan baru kerana ianya diberi secara pakej dengan pinjaman perumahan anda itu.

9. Kadar feadah OD akan dikenakan kepada jumlah OD yang anda gunakan sahaja. Jika anda tidak gunakan sesuatu jumlah wang dalam OD tersebut, jadi tiada apa-apa feadah yang dikenakan.
10. Bagaimanapun kebiasaannya bank turut mengenakan Commitement Fee untuk jumlah OD yang tidak digunakan. Ini adalah kerana walaupun anda tidak menggunakannya tetapi bank telah pun 'standby' kan jumlah OD anda itu dan menunggu untuk anda gunakan.
11. Biasanya kadar faedah OD lebih rendah dari kadar faedah kalau anda gunakan kemudahan Cash Advance melalui Kad Kredit.
12. Kemudahan OD juga boleh mengelakkan dari anda mengeluarkan cek tendang sebab jika anda keluarkan cek RM10,000 tapi dalam akaun anda cuma RM8,000, baki RM2,000 yang masih tidak mencukupi itu akan secara automatik diambil dari kemudahan OD anda itu.
Peringatan!!! Kemudahan OD amat berguna jika kita tahu manfaatkanya. Tetapi jika salah guna ianya sama seperti penggunaan kad kredit di mana ianya boleh membebankan anda.

Kelebihan OD ini ialah ianya satu kemudahan standby facility dan jika tidak menggunakannya maka anda cuma perlu bayar sedikit sahaja fees untuk mengekalkan kemudahan ini. Jika anda sesak nafas dari segi kewangan dan memerlukan duit segera maka anda tidak perlu pening-pening kepala guna kad kredit atau lagi teruk pinjam dari Along……

Wallahuaklam....